Lease bil med fastrente – slik fungerer det
Når du inngår en leasingavtale på en elbil, betaler du i praksis for bilens verditap i avtaleperioden samt rentekostnader på finansieringen som leasingselskapet stiller med. Valget mellom fastrente og flytende rente er et av de viktigste valgene du tar når avtalen etableres. Renteformen avgjør om månedsbeløpet ditt forblir identisk gjennom hele leieperioden, eller om regningen vil svinge i takt med det generelle rentenivået i markedet. Her får du en grundig gjennomgang av hvordan leasing med fastrente fungerer, hvilke fordeler og ulemper løsningen har, og hva du bør vurdere før du bestemmer deg.
Hva er fastrente på leasing, og hvordan fungerer det?
En leasingavtale er bygget opp av flere komponenter: forventet verditap, etablerings- og termingebyrer, merverdiavgift og rente på den kapitalen som er bundet opp i bilen. Fastrente betyr helt enkelt at rentesatsen på denne finansieringen låses til et bestemt nivå for hele avtalens løpetid.
Uansett hva som skjer med markedsrentene i samfunnet for øvrig, beholder du nøyaktig samme rentekomponent i månedsprisen fra første til siste innbetaling. Dette gir fullstendig stabilitet i de faste leasingkostnadene.
I motsetning til fastrente har mange standardavtaler flytende rente. Ved flytende rente er leasingavtalen gjerne knyttet til en referanserente i pengemarkedet, typisk pengemarkedsrenten NIBOR (Norwegian Interbank Offered Rate), med et avtalt påslag fra finansieringsselskapet. Dersom Norges Bank endrer styringsrenten eller markedsrentene stiger, kan finansieringsselskapet varsle og gjennomføre en oppjustering av månedsleien din. Motsatt vil månedsprisen kunne reduseres dersom rentene faller.
Når du velger fastrente, fraskriver du deg denne usikkerheten. Både du og leasingselskapet er bundet av den avtalte rentesatsen til leasingperioden er omme.
Fordeler med fastrente på leasing
For mange bilførere og virksomheter handler bilhold primært om forutsigbarhet og trygg økonomistyring. Her har fastrente klare fordeler:
- Forutsigbarhet i hverdagsøkonomien: Du vet nøyaktig hva bilen koster hver eneste måned i hele avtaleperioden. Det gjør det enklere å sette opp et presist budsjett, enten du planlegger privatøkonomien eller administrerer en hel bilflåte.
- Beskyttelse mot uventede renteøkninger: Dersom sentralbanken hever styringsrenten i løpet av leasingperioden, forblir din månedsleie uendret. Du er skjermet mot eksterne svingninger og unngår ubehagelige overraskelser på fakturaen.
- Enklere kostnadskontroll for bedrifter: For foretak som benytter leasing av firmabil, gir faste månedlige kostnader store administrative fordeler. Bedriften unngår løpende rentejusteringer på hver enkelt bil, noe som forenkler regnskapsføring og kalkyler for prosjekter og avdelinger.
Fastrente fungerer som en forsikring mot dyrere finansiering. Du kjøper deg fri fra bekymringer om hvor rentemarkedet beveger seg de neste tre til fem årene.
Ulemper og avveininger ved fastrente
Selv om forutsigbarhet er et sterkt argument, følger det også noen ulemper og avveininger med fastrenteavtaler:
- Ingen gevinst dersom rentene faller: Hvis markedsrentene går ned i leasingperioden, får du ingen reduksjon i månedsbeløpet. Du forblir låst til den avtalte satsen ut hele kontraktsperioden, mens kunder med flytende rente vil oppleve lavere månedskostnader.
- Noe høyere startrente: Leasingselskapet må ta høyde for risikoen ved å binde renten over flere år. Derfor er den tilbudte fastrenten ved avtaleinngåelse som regel noe høyere enn den flytende renten som tilbys på samme tidspunkt. Du betaler med andre ord en viss premie for garantien om uendret leie.
- Mindre fleksibilitet ved endringer: Skulle du få behov for å avslutte eller overdra leasingavtalen før tiden, kan bindingen til en fastrente medføre særskilte vilkår eller kostnader, avhengig av finansieringsselskapets betingelser.
Når du vurderer fastrente, må du derfor spørre deg selv om hva som betyr mest: tryggheten ved å vite nøyaktig hva du skal betale hver måned, eller muligheten til å spare penger dersom rentene skulle falle.
Aktuelle elbiler i markedet
I katalogen på elbilleasing.no finner du et bredt spekter av moderne elbiler med oppgitte fra-priser. Nedenfor ser du et utvalg modeller som illustrerer ulike prisklasser og bilstørrelser tilgjengelig for leasing.
| Elbil | Oppgitt månedspris | Startleie |
|---|---|---|
| Citroen e-C3 You | Fra 3 599 kr/mnd | Uten innskudd |
| Peugeot e-2008 Allure | Fra 4 099 kr/mnd | Uten innskudd |
| Volvo EX30 Core RWD | Fra 4 599 kr/mnd | Uten innskudd |
| Nissan Ariya Advance 63 kwt 2WD | Fra 5 299 kr/mnd | Uten innskudd |
| Skoda Elroq 60 | Fra 5 399 kr/mnd | Uten innskudd |
Månedsprisene i tabellen gir et utgangspunkt for å vurdere ulike biltyper. Den endelige månedsleien vil alltid avhenge av faktorer som valgt kjørelengde, avtaletid, eventuelle tilvalg og om finansieringen settes opp med fastrente eller flytende rente.
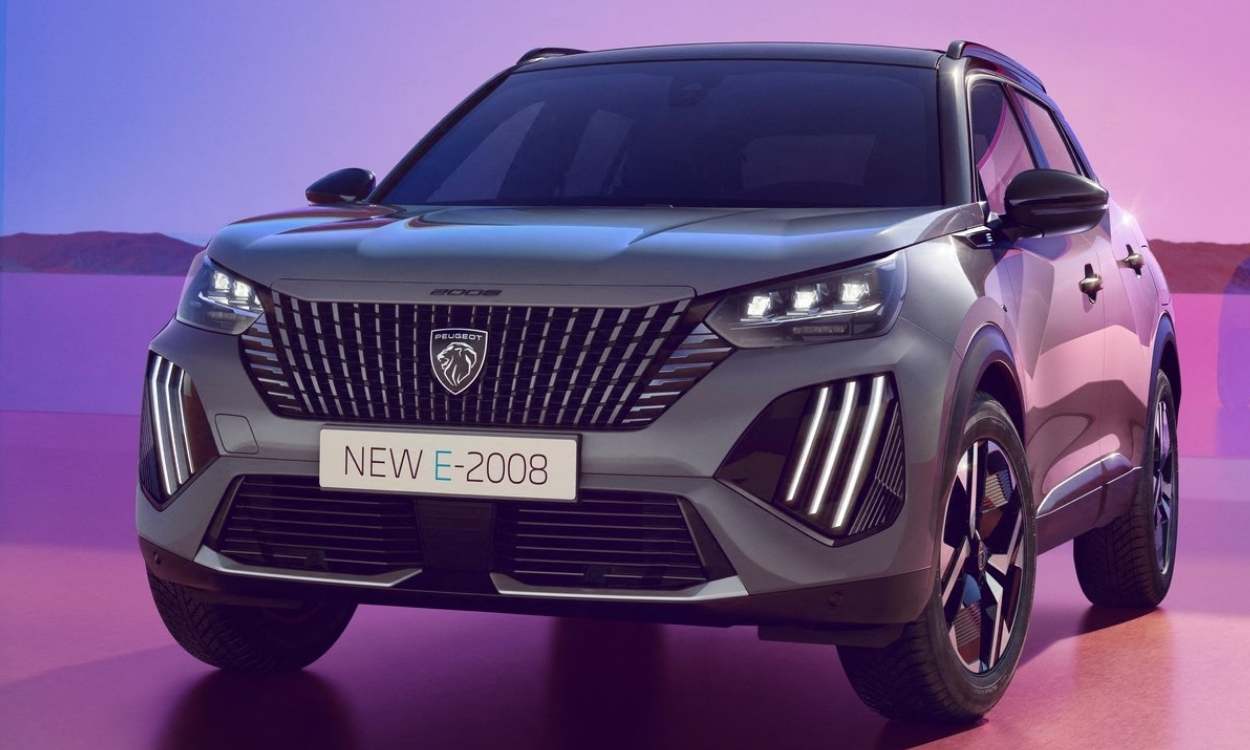 Peugeot e-2008 Allure er en populær kompakt-SUV med en oppgitt fra-pris på 4 099 kr per måned uten innskudd.
Hvem bør vurdere fastrente på leasing?
Hvorvidt fastrente er det rette valget for deg, avhenger av din økonomiske situasjon, din risikovilje og hvor lenge leasingavtalen skal vare. Fastrente er særlig gunstig i følgende tilfeller:
- Privatpersoner med stramme eller faste budsjetter: Dersom husholdningens økonomi har lite rom for uventede utgiftsøkninger, gir fastrente en trygg ramme. Du slipper å bekymre deg for at bilholdet skal spise opp en større del av lønnen dersom styringsrenten heves.
- Bedrifter med flere leasingbiler: For selskaper med en portefølje av firmabiler kan renteendringer få merkbare utslag på driftskostnadene. Ved å låse renten får bedriften full kontroll over bilbudsjettene i hele planperioden.
- Lange leasingavtaler (48 til 60 måneder): Jo lengre leasingavtalen varer, desto større er usikkerheten knyttet til den generelle renteutviklingen. På en femårsavtale er risikoen for store rentebølger betydelig høyere enn på en to- eller treårsavtale. Låsing av renten kan derfor være ekstra fornuftig ved lange løpetider.
For mange som velger privatleasing av elbil, er kombinasjonen av fastrente og leasing uten innskudd attraktiv. Da unngår man både å binde opp egenkapital ved overlevering og å bli utsatt for uforutsette rentehopp underveis.
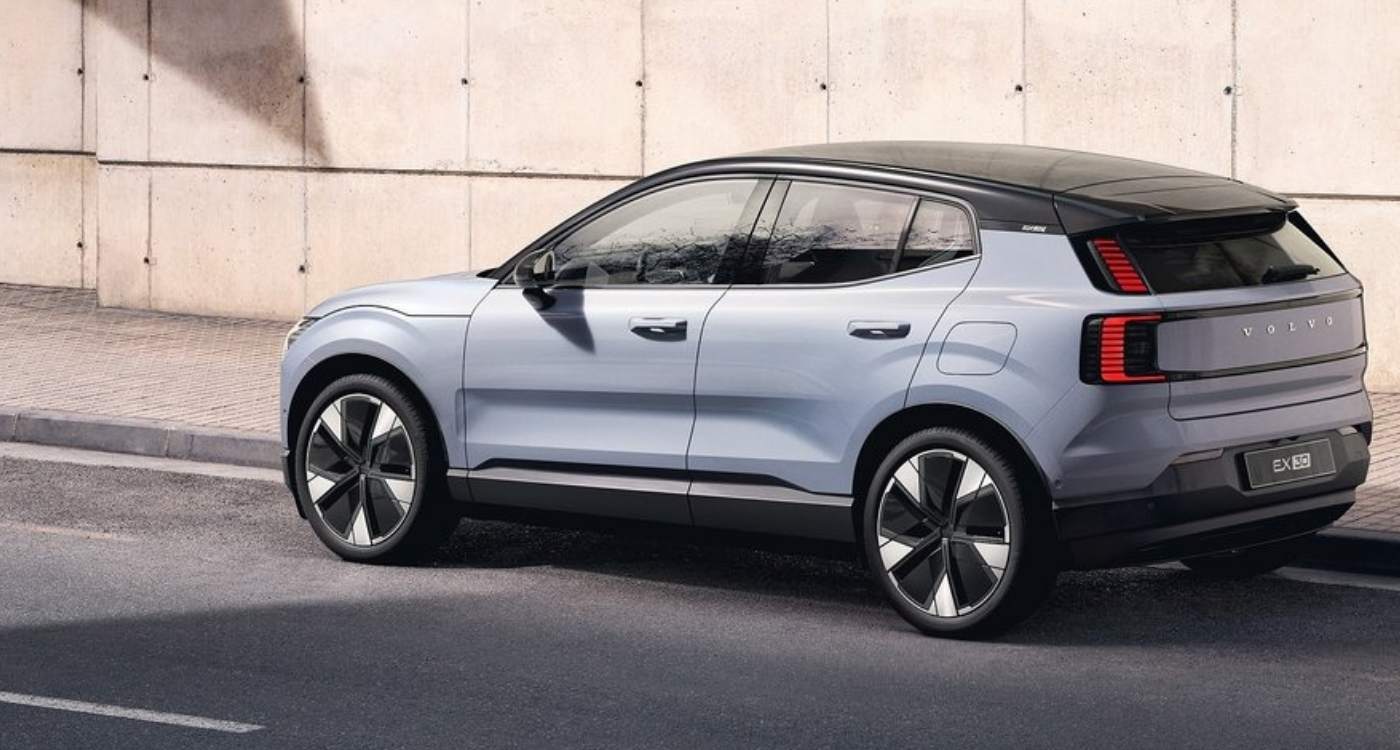 Volvo EX30 Core RWD har en oppgitt fra-pris på 4 599 kr per måned.
Slik henger rente sammen med bilens totalkostnad
Renten er bare én av flere faktorer som bestemmer den samlede prisen på et bilhold. Når du undersøker et tilbud, er det viktig å se på hele bildet. En leasingavtale med lav nominell rente kan likevel ende opp med en høy månedspris dersom forventet verditap eller administrative gebyrer er høye.
For å finne den reelle kostnaden må du summere:
Startleie + (månedsleie × antall måneder) + gebyrer og faste tilleggskostnader.
I tillegg må du huske utgifter som forsikring, nødvendig vedlikehold og lading. Du kan lese mer om hvordan du regner ut hele summen i vår artikkel om totalkostnad ved leasing.
Vurderer du om leasing i det hele tatt er riktig form for bilhold for deg, kan det også være nyttig å lese vår analyse om å lease eller kjøpe bil. Der ser vi nærmere på fordelene ved å eie kontra å leie bil over tid.
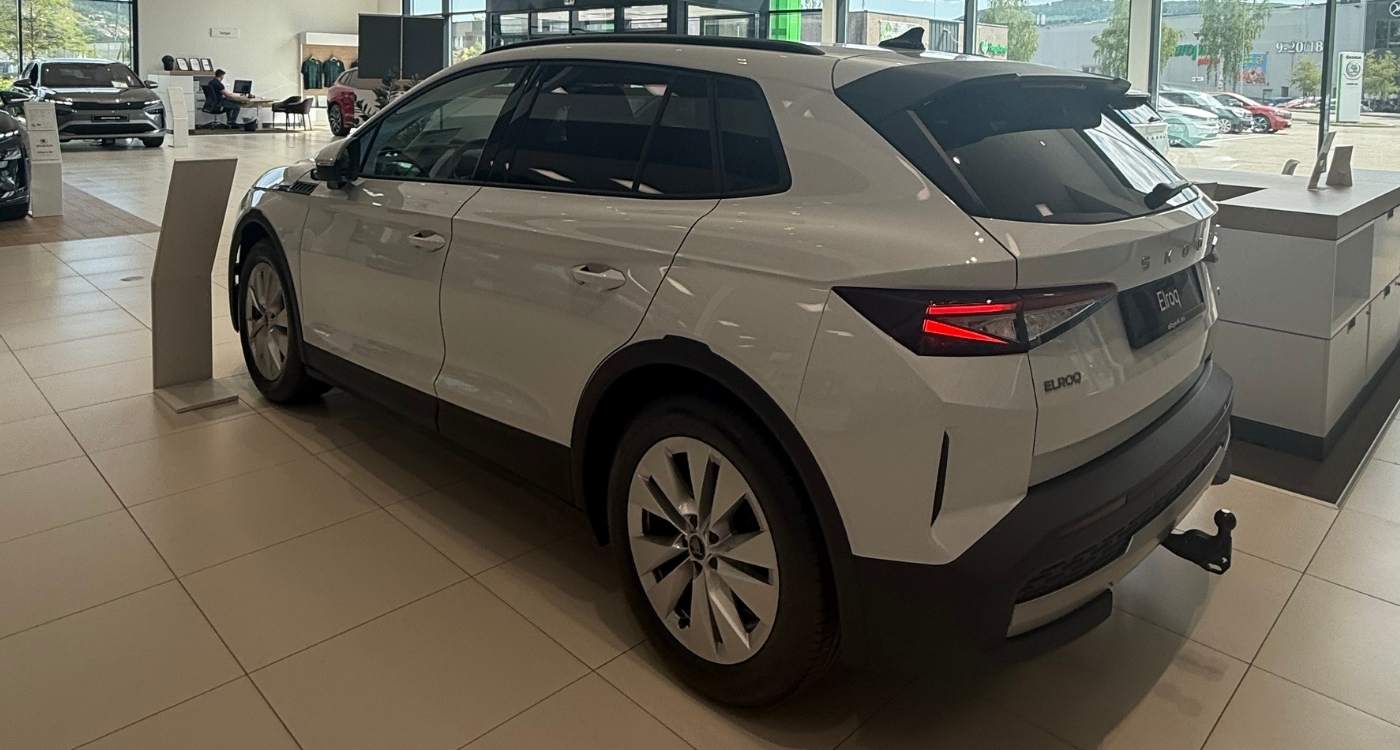 Skoda Elroq 60 kombinerer god rekkevidde og romslighet med en fra-pris på 5 399 kr per måned.
Dette bør du sjekke i tilbudet før du signerer
Før du inngår en leasingavtale, enten det er med fast eller flytende rente, bør du gå nøye gjennom avtaledokumentene. Be alltid om et skriftlig tilbud som spesifiserer alle vilkår.
Husk å undersøke følgende punkter:
- Renteform og vilkår for justering: Står det eksplisitt i kontrakten at renten er fast, og gjelder bindingen for hele leasingperioden? Hvis renten er flytende, hvilken referanseindeks følges, og med hvilket varsel kan leien justeres?
- Kjørelengde og overkjørte kilometer: Stemmer den avtalte kjørelengden med ditt faktiske kjøremønster? Sjekk hva det koster per kilometer dersom du overskrider grensen.
- Etablerings- og termingebyrer: Få klarhet i hvilke faste gebyrer som legges til månedsfakturaen utover selve leiebeløpet.
- Vilkår ved førtidig oppsigelse: Hvilke regler og oppgjørsformer gjelder dersom livssituasjonen din endrer seg og du må avslutte avtalen før tiden?
Alle leasingpriser i vår bilkatalog er basert på gjeldende markedsvilkår med inkludert finansiering. Dersom du ønsker et tilbud med fastrente, kan finansieringsselskapet prise dette inn spesifikt basert på den bilen og avtaleperioden du ønsker.
Vanlige spørsmål
Hva er hovedforskjellen mellom fast og flytende rente på leasing?
Ved fastrente er rentesatsen låst for hele leieperioden, slik at månedsprisen forblir uendret uansett markedsutvikling. Ved flytende rente justeres månedsbeløpet opp eller ned i takt med endringer i pengemarkedsrenten.
Blir leasing med fastrente dyrere enn med flytende rente?
Fastrente starter ofte på et noe høyere nivå enn flytende rente, ettersom leasingselskapet tar en risiko ved å garantere renten. Om det samlet blir dyrere eller billigere, avhenger helt av hvordan markedsrentene faktisk utvikler seg gjennom leasingperioden.
Kan jeg bytte fra flytende til fastrente etter at avtalen har startet?
Dette varierer mellom ulike finansieringsselskaper. Noen tilbyr muligheten til å binde renten underveis mot et gebyr, mens andre krever at valget tas ved inngåelse av avtalen. Undersøk dette i avtalevilkårene.
Kreves det kredittvurdering for å få fastrenteavtale?
Ja. Finansieringsselskapet gjør alltid en kredittsjekk for å vurdere betalingsevnen din før en leasingavtale kan godkjennes, uavhengig av om du velger fast eller flytende rente. Les mer om prosessen i vår guide om kredittvurdering ved privatleasing.