Skatt på firmabil 2026 – Satser, regler og beregning
Firmabilbeskatning er et av temaene som skaper mest forvirring blant både arbeidsgivere og ansatte. Reglene endres med jevne mellomrom, og det sirkulerer mye utdatert informasjon om hva som faktisk gjelder. Når en ansatt disponerer en arbeidsgiverfinansiert bil til private formål, utløser det fordelsbeskatning. Her får du en grundig og oppdatert gjennomgang av hvordan skatt på firmabil beregnes i 2026, hvilke satser som gjelder, og hvilke unntaksregler som kan redusere skattebyrden.
Hovedregelen: Sjablongmodellen for firmabil
Når en ansatt har anledning til å bruke arbeidsgivers bil privat, oppstår det en skattepliktig fordel. Skattelovgivningen opererer med en standardisert beregningsmodell, ofte omtalt som sjablongmodellen. Den skattepliktige fordelen legges til den ansattes ordinære lønnsinntekt og beskattes løpende gjennom året.
Grunnlaget for sjablongberegningen tar alltid utgangspunkt i bilens opprinnelige listepris som ny registrert i Norge. Det har ingen betydning hva bedriften faktisk betalte for bilen, hvilke rabatter som ble forhandlet frem, eller hva bilens reelle bruktverdi er på markedet i dag. Det er den offisielle importørprisen på førstegangsregistreringstidspunktet, inkludert merverdiavgift og eventuelt fabrikkmontert ekstrautstyr, som danner hele utgangspunktet for skatten.
Gjeldende satser for beregningen
Sjablongmodellen er delt inn i to innslagstrinn basert på bilens opprinnelige listepris:
| Listepris | Sats |
|---|---|
| Inntil 370 300 kr | 30 % |
| Over 370 300 kr | 20 % |
For biler med listepris opp til 370 300 kr regnes fordelen som 30 prosent av hele beløpet. For biler som overstiger dette beløpet, legges det til 20 prosent av den overskytende delen. Den samlede summen utgjør den årlige skattepliktige inntektsfordelen for den ansatte.
Konkret beregningseksempel
For å gjøre beregningen enklere å forstå, kan vi se på et konkret regnestykke for en typisk firmabil. Anta at bedriften velger en bil med en opprinnelig listepris på 500 000 kr.
Beregningen av fordelen gjøres slik:
- Første trinn: 370 300 kr × 30 % = 111 090 kr
- Andre trinn: 129 700 kr (overskytende beløp) × 20 % = 25 940 kr
- Samlet skattepliktig fordel: 137 030 kr per år
Dersom den ansatte har en marginalskattesats på 34,1 %, vil denne inntektsøkningen gi omtrent 46 700 kr i ekstra inntektsskatt per år. Fordelt over tolv måneder utgjør dette et skattetrekk på cirka 3 900 kr per måned for å ha fri bil til privat disposisjon.
For bedrifter som vurderer ulike modeller og vil beregne kostnadene nøyaktig, kan en digital firmabil-kalkulator gi rask oversikt over både skattegrunnlag og månedlige utgifter.
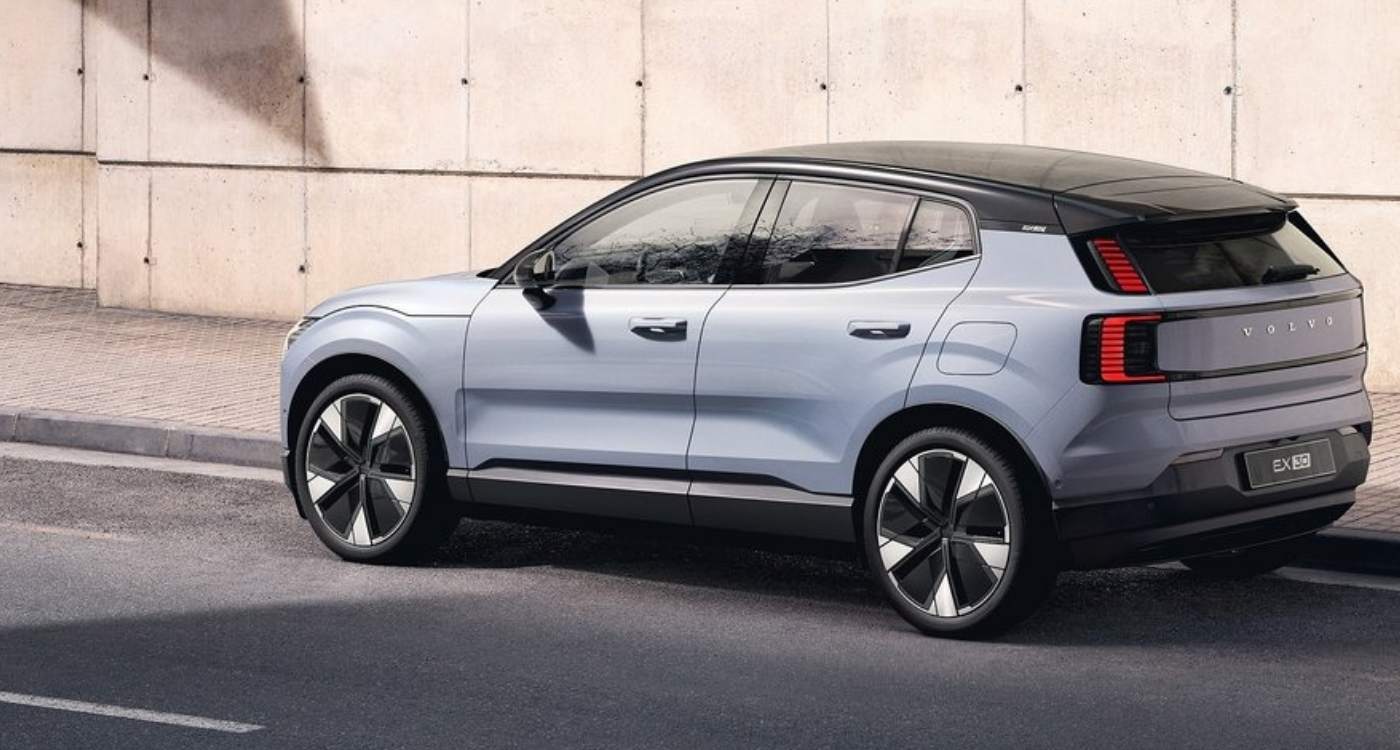 Volvo EX30 Core RWD er et kompakt og moderne alternativ til firmabilflåten.
Elbil-rabatten: Endringene fra og med 2026
I mange år har elbiler hatt en særskilt skattemessig fordel sammenlignet med tradisjonelle bensin- og dieselbiler. Frem til og med inntektsåret 2025 fikk elektriske biler en verdsettelsesrabatt på 20 prosent. Dette innebar at beregningsgrunnlaget for sjablongen ble redusert med 20 prosent av listeprisen før satsene ble lagt til grunn.
Fra 2026 er denne verdsettelsesrabatten fullstendig avviklet. I selve sjablongberegningen behandles nå elbiler og fossildrevne biler helt likt. En elbil med en listepris på 500 000 kr får dermed nøyaktig samme skattepliktige fordel som en fossilbil med samme listepris.
Til tross for at skatterabatten i sjablongen er borte, velger mange virksomheter likevel elbil som firmabil i 2026. Årsaken ligger først og fremst i lavere driftsutgifter, rimeligere energikostnader og lavere vedlikeholdsbehov gjennom avtaleperioden.
Aktuelle elbiler for bedriftsleasing
Når bedriften skal etablere en attraktiv bilordning, er forutsigbare månedskostnader og gunstige avtaler avgjørende. Her er fem populære modeller som ofte vurderes til firmabilformål, med oppgitte fra-priser fra elbilleasing.no:
| Modell | Månedspris | Drivlinje |
|---|---|---|
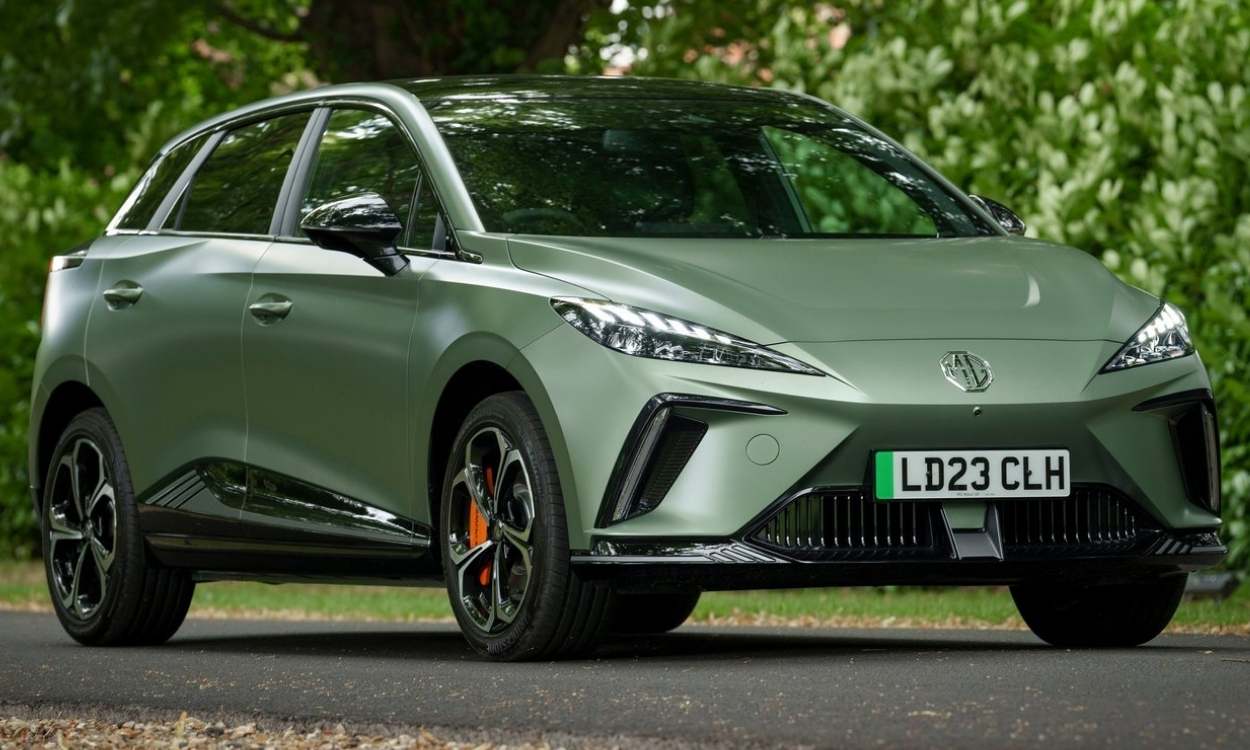
| MG MG4 Luxury | Fra 3 590 kr/mnd | Elektrisk |
| Skoda Elroq 50 | Fra 4 499 kr/mnd | Elektrisk |
| Volvo EX30 Core RWD | Fra 4 599 kr/mnd | Elektrisk |
| Nissan Ariya Advance 63 kwt 2WD | Fra 5 299 kr/mnd | Elektrisk |
| Ford Explorer EV RWD Extended Range | Fra 6 290 kr/mnd | Elektrisk |
Flere virksomheter velger leasing uten innskudd for å bevare driftskapitalen i selskapet og slippe store engangsutbetalinger ved kontraktsinngåelse.
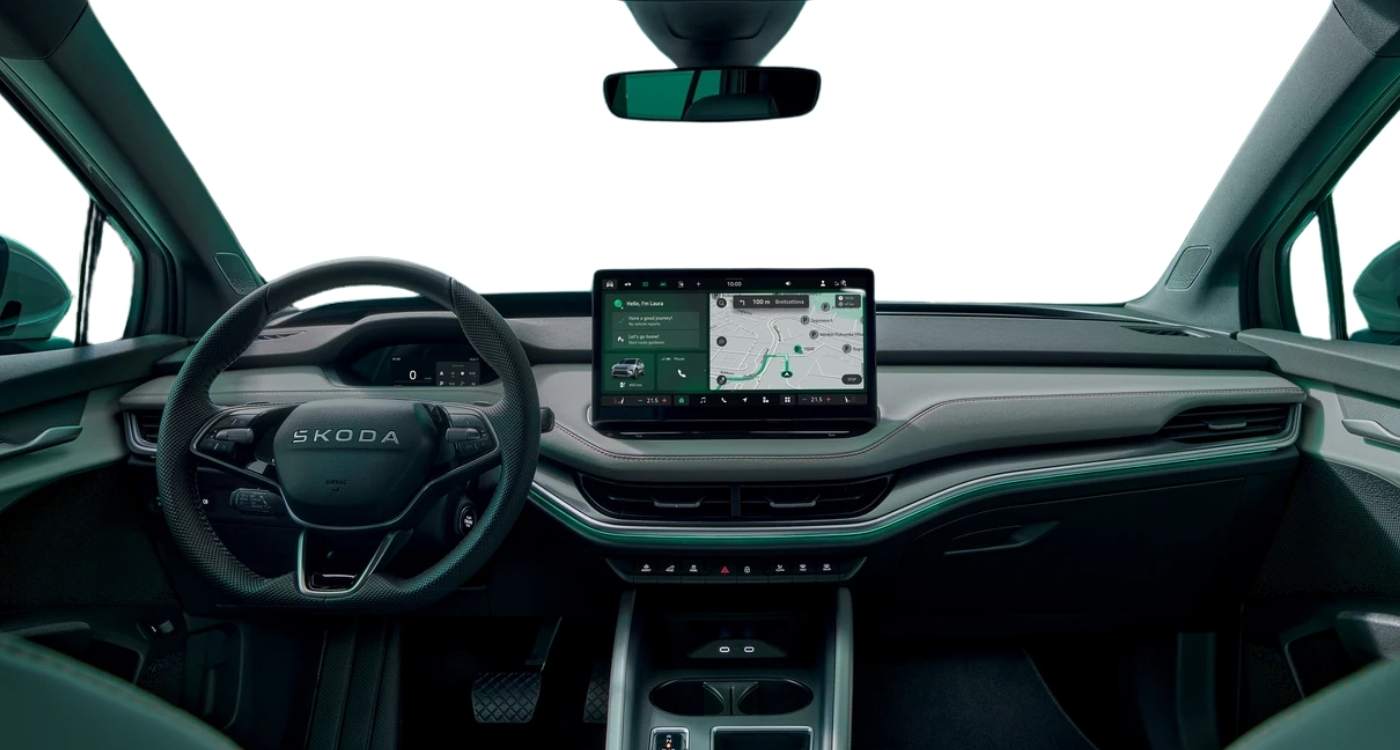 Skoda Elroq 50 er et romslig valg for ansatte med variert kjøremønster.
To viktige unntak som kan redusere skattegrunnlaget
Skatteetaten har to sentrale unntaksregler som kan redusere beregningsgrunnlaget for firmabilbeskatningen. Disse kan benyttes enkeltvis eller i kombinasjon.
1. Yrkeskjøring over 40 000 kilometer i året
Dersom en ansatt dokumenterer at bilen brukes mer enn 40 000 kilometer i ren yrkeskjøring i løpet av inntektsåret, reduseres beregningsgrunnlaget til 75 prosent av bilens opprinnelige listepris.
Bruker vi eksempelet med en bil til 500 000 kr, vil regnestykket bli:
- Redusert grunnlag: 500 000 kr × 75 % = 375 000 kr
- Første trinn: 370 300 kr × 30 % = 111 090 kr
- Andre trinn: 4 700 kr × 20 % = 940 kr
- Skattepliktig fordel: 112 030 kr
Dette gir en reduksjon i skattegrunnlaget på 25 000 kr sammenlignet med standardsjablongen. Det absolutte kravet for å kunne benytte denne reduksjonen er at yrkeskjøringen kan dokumenteres gjennom en elektronisk kjørebok som er godkjent av arbeidsgiver.
2. Bil eldre enn tre år
Det andre unntaket gjelder bilens alder. Dersom firmabilen er eldre enn tre år per 1. januar i det aktuelle inntektsåret, reduseres beregningsgrunnlaget automatisk til 75 prosent av den opprinnelige listeprisen som ny. Alderen regnes ut fra datoen for førstegangsregistrering.
Dersom begge disse vilkårene er oppfylt samtidig – at bilen er eldre enn tre år og den ansatte kjører over 40 000 kilometer i yrket – skal reduksjonene kombineres. Beregningsgrunnlaget settes da til 75 prosent av 75 prosent, noe som tilsvarer nøyaktig 56,25 prosent av opprinnelig listepris.
Hva dekker den sjablongberegnede fordelen?
En stor fordel med sjablongmodellen er den administrative enkelheten. Sjablongen er ment å dekke samtlige driftskostnader knyttet til privat bruk av bilen, herunder:
- Selve disposisjonsretten og verditapet på kjøretøyet
- Drivstoff eller elektrisk ladestrøm til privat kjøring
- Årlig forsikringspremie
- Periodisk service, dekkskift og løpende vedlikehold
Fordi sjablongen inkluderer privat drivstoff og lading, kreves det ingen detaljert kjørebok for å skille privatkjøring fra jobb så lenge man ikke skal påberope seg 40 000-kilometersregelen. Arbeidsgiver kan dekke drivstoff eller lading uten at dette utløser ytterligere skatteplikt for den ansatte.
Arbeidsgiveravgift for bedriften
Firmabilbeskatningen påvirker ikke bare den ansattes skattekort, men også arbeidsgivers lønnskostnader. Bedriften plikter å betale arbeidsgiveravgift av den beregnede fordelen på lik linje med ordinær kontantlønn.
Med en standardsats for arbeidsgiveravgift på 14,1 prosent og en beregnet fordel på 137 030 kr (som i eksempelet med listepris på 500 000 kr), medfører dette en ekstra årlig avgiftskostnad på cirka 19 300 kr for selskapet. Dette er en utgiftspost bedriften må innarbeide i sitt totale bilbudsjett.
Strategiske vurderinger for bedrifter
Når virksomheten skal ta stilling til bilordninger for sine ansatte, bør ledelsen vurdere helheten fremfor enkeltposter:
- Vurder totalkostnaden grundig: Ikke se utelukkende på månedsleien. Ta med skattebelastning for den ansatte, arbeidsgiveravgift, forsikring og energiforbruk i det totale regnestykket.
- Elbil er fortsatt lønnsomt totalt sett: Selv om den særskilte 20-prosentrabatten på listeprisen er fjernet, gir elbiler markant lavere driftsutgifter, bompengefordeler og lavere servicekostnader.
- Ha orden på dokumentasjonen: Innfør elektronisk kjørebok som standardverktøy dersom ansatte kjører mye i tjenesten. Dette sikrer at dere kan dokumentere eventuell rett til 75-prosentregelen ved over 40 000 km yrkeskjøring.
- Vurder leasing fremfor kjøp: Ved leasing av firmabil unngår selskapet å binde opp egenkapital, og månedlige leiekostnader er fradragsberettigede direkte i driftsregnskapet uten behov for avskrivninger. Les gjerne mer om leasing vs kjøp av firmabil for en grundig sammenligning av finansieringsformene.
- Sammenlign alternativer: Noen ansatte kan være bedre tjent med å eie bilen privat og motta kilometergodtgjørelse. En gjennomgang av kjøregodtgjørelse vs firmabil viser når den ene løsningen lønner seg fremfor den andre.
Vanlige spørsmål
Hvordan beregnes skatten på firmabil i 2026?
Skatten beregnes etter sjablongmodellen med utgangspunkt i bilens opprinnelige listepris som ny. Satsene er 30 prosent av listepris inntil 370 300 kr og 20 prosent av overskytende beløp. Den beregnede fordelen legges til den ansattes skattepliktige lønn.
Får elbiler fortsatt lavere skattegrunnlag i 2026?
Nei, den tidligere særregelen der elbilers listepris ble redusert med 20 prosent før sjablongberegningen, er avviklet fra og med 2026. Elbiler og fossildrevne biler beskattes nå etter nøyaktig de samme prosentsatsene.
Kan skattegrunnlaget reduseres hvis bilen brukes mye i jobb?
Ja. Dersom den ansatte kan dokumentere over 40 000 kilometer i ren yrkeskjøring i løpet av året ved hjelp av elektronisk kjørebok, reduseres beregningsgrunnlaget til 75 prosent av listeprisen som ny.
Må arbeidsgiver betale arbeidsgiveravgift av firmabilfordelen?
Ja, bedriften plikter å betale ordinær arbeidsgiveravgift av den fastsatte skattepliktige fordelen. Med en avgiftssats på 14,1 prosent utgjør dette en fast årlig ekstrakostnad for virksomheten.