Firmabil og moms 2026 – Nye regler for elbil
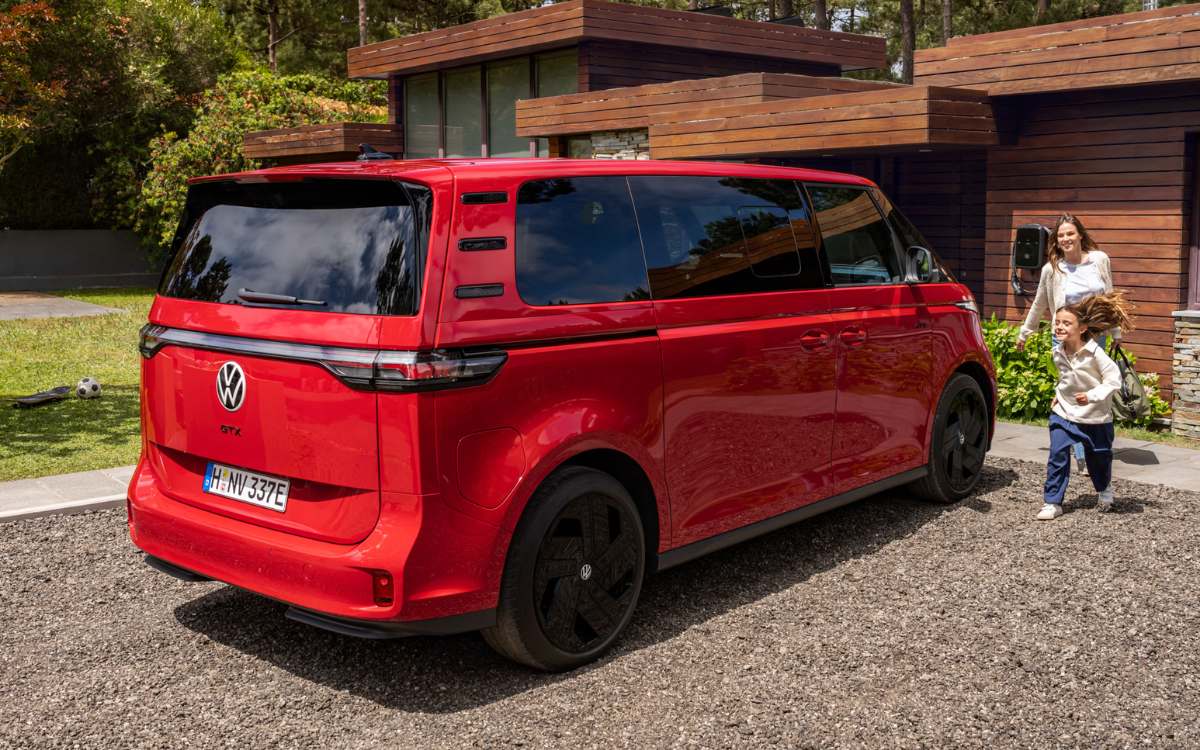
Fra 2026 er reglene for merverdiavgift på elbiler strammet inn ved at grensen for momsfritak er senket fra 500 000 kroner til 300 000 kroner. For næringslivet og ansatte som disponerer firmabil, betyr dette at en større del av bilens kjøpesum nå blir ilagt ordinær moms på 25 prosent. Endringen påvirker både bedrifters kalkyler ved anskaffelse, de månedlige leasingkostnadene og den helhetlige vurderingen av bilparken. Samtidig forblir fordelene med elbil betydelige sammenlignet med tradisjonelle drivlinjer, særlig når det gjelder driftsutgifter og lokale avgifter.
Hva innebærer de nye momsreglene i 2026?
Fram til utgangen av 2025 nøt elbiler godt av et momsfritak for kjøpesummer opp til 500 000 kroner. Fra 1. januar 2026 har myndighetene innført et lavere innslagspunkt:
- Fritatt for merverdiavgift: De første 300 000 kronene av bilens kjøpesum.
- 25 % merverdiavgift: Beregnes på den delen av prisen som overstiger 300 000 kroner.
Endringen innebærer i praksis at biler som tidligere slapp helt unna merverdiavgift, eller kun utløste moms på et mindre restbeløp, nå blir merkbart dyrere i innkjøp.
Et konkret regneeksempel illustrerer forskjellen: Kjøper eller leaser man en elbil med en totalpris på 600 000 kroner, beregnes det nå 25 prosent merverdiavgift på overskytende 300 000 kroner. Det utgjør 75 000 kroner i moms. Under det tidligere regelverket, hvor fribeløpet var 500 000 kroner, ble det kun beregnet merverdiavgift på 100 000 kroner, noe som ga en avgift på 25 000 kroner. Differansen utgjør dermed en avgiftsøkning på 50 000 kroner for denne prisklassen.
Hvordan påvirker momsen leasing av firmabil?
Når en virksomhet inngår avtale om leasing av firmabil, er det leasingselskapet som formelt kjøper inn kjøretøyet. Økte momsutgifter hos leasingselskapet overføres til kunden gjennom de månedlige terminene.
1. Høyere månedsleie på avtalen
Ettersom leasingselskapet må betale mer for bilen ved registrering, øker den samlede finansieringssummen. Denne merkostnaden fordeles utover avtaleperioden. Bedrifter som inngår nye leasingkontrakter i 2026, vil dermed oppleve at biler i sjiktet mellom 300 000 og 600 000 kroner har en noe høyere månedspris enn tidligere for samme modell. For mange virksomheter er leasing uten innskudd et aktuelt alternativ for å unngå at store likvide midler bindes opp ved inngåelsen av avtalen.
2. Uendret grunnlag for fordelsbeskatning
Selv om bilens totale innkjøpspris stiger som følge av momsen, har ikke dette noen direkte effekt på den ansattes skatt. Fordelsbeskatning for privat bruk av firmabil beregnes nemlig ut fra bilens offisielle listepris som ny, og ikke ut fra om bilen er kjøpt med eller uten moms. Den skattemessige belastningen for arbeidstakeren påvirkes derfor ikke direkte av selve momsendringen. Du kan benytte en firmabil-kalkulator for å se nærmere på hvordan beskatningen slår ut for ulike prisklasser. Les mer om detaljene i vår artikkel om skatt på firmabil 2026.
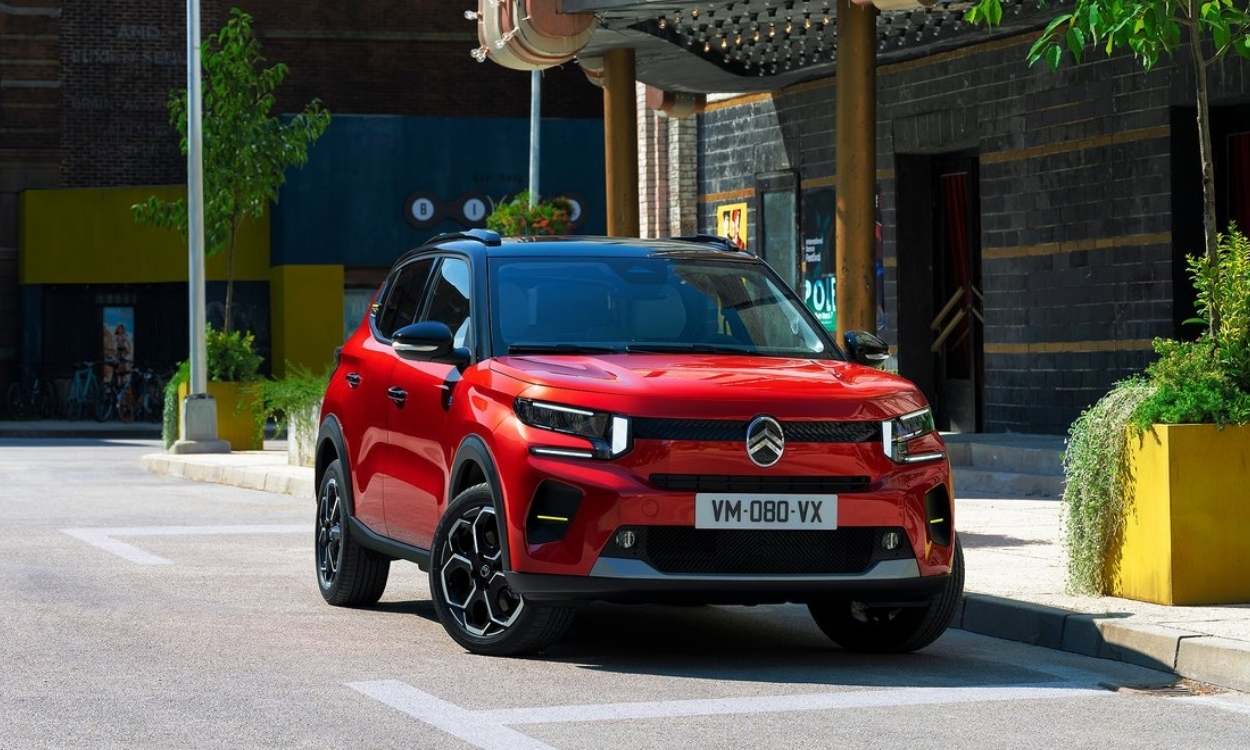 Kompakte elbiler som Citroen e-C3 You er godt skjermet mot de nye momsreglene.
Hvilke bilklasser påvirkes mest?
Konsekvensene av de nye reglene varierer avhengig av hvilket segment bilen tilhører:
- Rimelige elbiler (under 300 000 kr): Biler med listepris under 300 000 kroner er fullstendig upåvirket av endringene. De selges og leases fortsatt helt uten merverdiavgift. Dette gjør de minste modellene ekstra attraktive for bedrifter med behov for enkle personbiler til bykjøring eller serviceoppdrag.
- Mellomklassen (400 000–600 000 kr): Dette er kjernen i det norske firmabilmarkedet. For disse modellene medfører regelendringen en reell momsøkning på mellom 25 000 og 75 000 kroner. Dette er segmentet som opplever den største relative prisøkningen.
- Premiumbiler (over 800 000 kr): Dyrere modeller betaler mest i rene kroner, men ettersom disse bilene allerede hadde en betydelig momsandel under det gamle systemet, er den prosentvise endringen mindre dramatisk for totalkostnaden.
For en bredere oversikt over hvilke modeller som utmerker seg på markedet i dag, kan du lese guiden om beste firmabiler 2026.
Aktuelle elbiler for bedrifter
Nedenfor finner du et utvalg modeller fra ulike prisklasser som er aktuelle som firmabil. Tabellen viser oppgitte fra-priser per måned for en leasingbil:
| Elbil | Oppgitt månedspris | Merknad |
|---|---|---|
| Citroen e-C3 You | Fra 3599 kr/mnd | Kompakt og prisgunstig modell |
| Skoda Elroq 50 | Fra 4499 kr/mnd | Romslig bil for allsidig firmabruk |
| Volvo EX30 Core RWD | Fra 4599 kr/mnd | Moderne og effektiv i kompaktklassen |
| Volkswagen ID.4 Pro Highline 2wd | Fra 5869 kr/mnd | Etablert familie- og tjenestebil |
Hvilken bil som passer best for bedriften, avhenger av kjøremønster, plassbehov og budsjettrammer. Ved å velge en nøktern modell kan virksomheten holde de faste utgiftene nede, samtidig som de ansatte får et moderne transportmiddel med lave driftskostnader. Se også vår gjennomgang av elbil som firmabil 2026 for grundigere analyser av bilvalget.
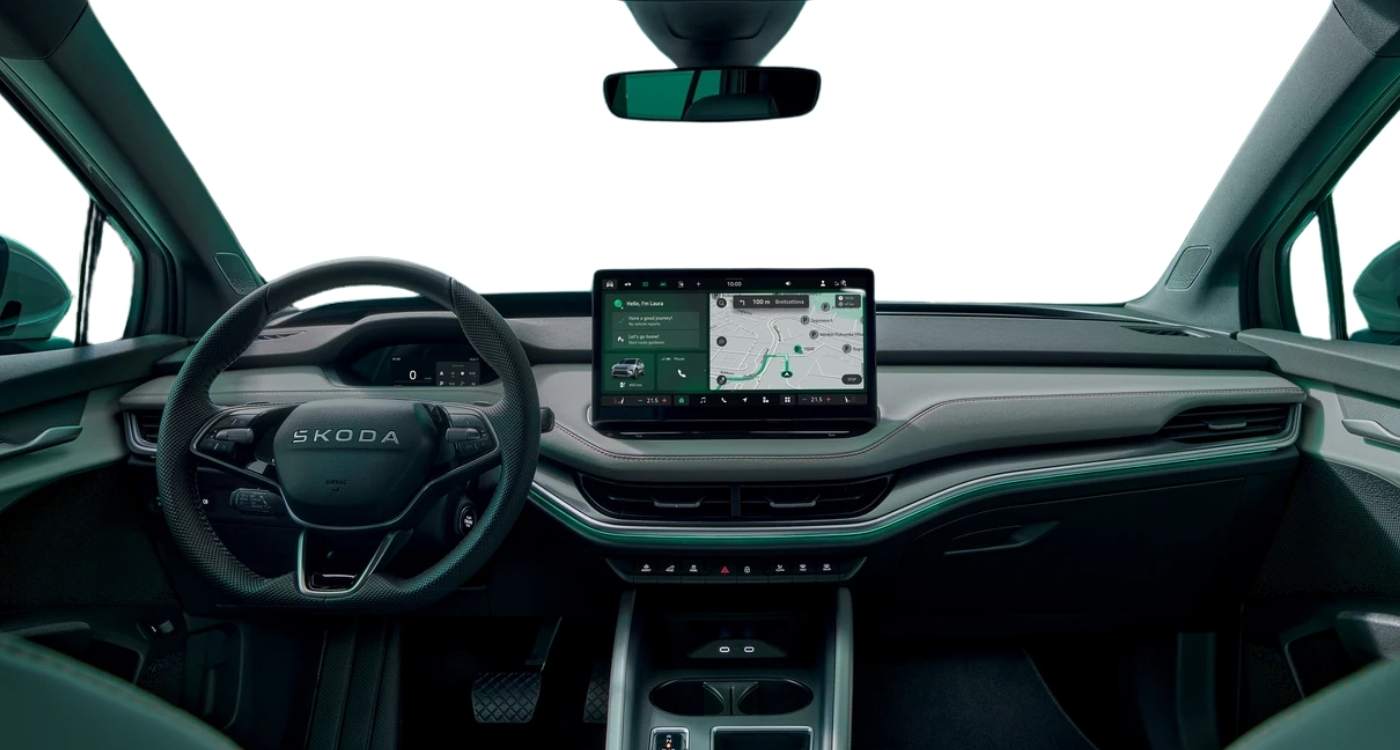 Skoda Elroq 50 kombinerer god rekkevidde og funksjonalitet for næringsdrivende.
Moms ved leasing sammenlignet med kjøp
Når bedriften skal vurdere anskaffelsesform, er det vesentlige forskjeller på hvordan merverdiavgift håndteres ved direkte kjøp og ved leasing. Vår analyse av leasing vs kjøp av firmabil belyser flere av disse økonomiske aspektene.
Ved et direkte kjøp må bedriften betale hele merverdiavgiften samtidig med sluttoppgjøret for bilen. Dette krever mer likviditet ved overtakelse. Ved leasing blir merverdiavgiften derimot lagt på hver enkelt månedlige leasingtermin. Kostnaden spres dermed jevnt over avtaleperioden.
Når det gjelder fradragsretten, må bedrifter være oppmerksomme på gjeldende regelverk:
- For virksomheter som er registrert i Merverdiavgiftsregisteret, kan inngående merverdiavgift på leasingfakturaen i utgangspunktet fradragsføres for den delen av bruken som er direkte knyttet til den avgiftspliktige virksomheten.
- Dersom firmabilen også benyttes til private formål av ansatte, foreligger det begrensninger i retten til momsfradrag.
- Regelverket skiller strengt mellom ren yrkeskjøring og privat disponering. Virksomheter bør derfor alltid rådføre seg med sin regnskapsfører eller revisor for å avklare nøyaktig hvordan fradragsretten skal håndteres i den konkrete situasjonen.
Gode råd for bedriftens firmabilpolicy
Med nye avgiftsrammer kan det være hensiktsmessig å gjennomgå interne retningslinjer for bilhold i virksomheten:
- Vurder rimeligere bilmodeller: Elbiler med innkjøpspris under 300 000 kroner utløser ingen merverdiavgift. For ansatte med moderate plassbehov kan dette gi vesentlige besparelser for selskapet.
- Utnytt leasingens fordeling av kostnader: Ved å lease fordeles momsbeløpet utover avtaletiden, noe som reduserer likviditetsbelastningen sammenlignet med et direkte kjøp av bilparken.
- Følg med på bilprodusentenes prising: Enkelte bilmerker har justert listeprisene eller utstyrsnivåene for å kompensere for avgiftsøkningen og opprettholde konkurransedyktige tilbud i markedet.
- Gjør nøyaktige beregninger i forkant: Benytt kalkulatorer for å få oversikt over totalkostnadene, inkludert drivstoff, service og forsikring, før avtaler inngås.
Vanlige spørsmål
Hvordan beregnes momsen på en elbil over 300 000 kroner?
Merverdiavgiften på 25 prosent beregnes kun av den delen av bilens pris som overstiger 300 000 kroner. Koster en elbil 500 000 kroner, betaler du 25 prosent moms på 200 000 kroner, noe som utgjør 50 000 kroner i merverdiavgift.
Får den ansatte høyere skatt på firmabilen på grunn av momsendringen?
Nei, den skattepliktige fordelen for privat bruk av firmabil fastsettes med utgangspunkt i bilens offisielle listepris som ny. Momsendringen i seg selv endrer ikke beregningsgrunnlaget for den ansattes fordelsbeskatning direkte.
Kan bedriften få fullt momsfradrag for en elektrisk firmabil?
Momsregistrerte virksomheter kan fradragsføre inngående merverdiavgift for den delen av bilbruken som er knyttet til avgiftspliktig næring. Dersom firmabilen også brukes privat, er retten til momsfradrag begrenset. Bedriften bør avklare dette med regnskapsfører.
Bør bedriften velge leasing eller kjøp etter de nye momsreglene?
Ved kjøp må hele momsbeløpet betales kontant ved levering, mens leasing gjør at momsen fordeles over de månedlige terminene. For mange virksomheter gir leasing bedre likviditetsstyring og større forutsigbarhet i månedsbudsjettet.