Moms og fradrag for el-varebil 2026 – Hva bedriften må vite
Å velge elektrisk varebil i næringsvirksomheten gir betydelige økonomiske fordeler, men merverdiavgift og skatteregler krever at bedriften holder tungen rett i munnen. Regelverket for merverdiavgift (MVA) på firmabiler skiller skarpt mellom personbiler og varebiler registrert for ren næringsbruk. For mange virksomheter er muligheten til fullt MVA-fradrag på både anskaffelse, leasing og løpende drift en av de mest tungtveiende grunnene til å fase ut fossile nyttekjøretøy. Her går vi gjennom reglene som gjelder i 2026, hva bedriften faktisk kan trekke fra i MVA-oppgjøret, og hvordan du sikrer mest mulig forutsigbarhet for bilparken.
Hva sier merverdiavgiftsloven om el-varebiler i 2026?
Reglene for merverdiavgift på elektriske kjøretøy har gjennomgått flere justeringer de siste årene. Frem til 2023 var elbiler helt fritatt for MVA i Norge. Etter innføringen av et generelt avgiftstak må man nå betale 25 prosent merverdiavgift på den delen av kjøpesummen som overstiger 500 000 kroner for personbiler.
For varebiler stiller saken seg imidlertid annerledes. Elektriske nyttekjøretøy i klasse N1 (kjøretøy med totalvekt under 3 500 kg beregnet for godstransport) vurderes etter egne bestemmelser når de inngår i avgiftspliktig næringsvirksomhet. Dersom bilen er typegodkjent og registrert som varebil klasse 2 – som kjennetegnes av grønne skilter, fastmontert beskyttelsesvegg og et definert lasterom – har bedriften som hovedregel rett til fullt MVA-fradrag.
Dette skillet er avgjørende. Mens personbiler normalt utløser strenge begrensninger for MVA-fradrag i næringslivet, kan en MVA-registrert bedrift som skaffer seg en elektrisk varebil klasse 2 løfte av momsen i sin helhet. Du kan lese mer om de generelle prinsippene i vår artikkel om firmabil og moms. Beløpsgrensen på 500 000 kroner retter seg primært mot personbilsegmentet og privatleasing, noe som betyr at ordinære næringsvarebiler i stor grad holdes utenfor denne begrensningen så lenge de benyttes i fradragsberettiget virksomhet.
Hvilke kostnader gir rett til MVA-fradrag?
Når bedriften disponerer en elektrisk varebil klasse 2, er det ikke bare selve kjøpesummen eller leasingvederlaget som kvalifiserer for fradrag. Mange virksomheter overser hvor omfattende fradragsretten faktisk er i det daglige bilholdet.
En MVA-registrert bedrift kan kreve inngående MVA-fradrag for en rekke utgiftsposter knyttet til nyttekjøretøyet:
- Månedlige leasingterminer: Full merverdiavgift på den løpende leasingleien kan fradragsføres i MVA-meldingen.
- Drivstoff og elektrisitet: Merverdiavgiften på strøm brukt til næringskjøring, enten det gjelder bedriftsinterne ladere eller kommersielle hurtigladetjenester langs veien.
- Service, reparasjoner og vedlikehold: Fullt fradrag for MVA på periodisk ettersyn, verkstedsarbeid, slitedeler og feilsøking.
- Dekk og tilleggsutstyr: Kjøp av vinterhjul, dekkhotell, omlegging, samt nødvendig næringsutstyr som tilhengerfeste og fast innredning.
- Parkeringsutgifter: Merverdiavgift på parkering som oppstår i direkte forbindelse med oppdrag og yrkeskjøring.
Vær oppmerksom på forskjellen mellom varebil klasse 1 og varebil klasse 2. Varebiler i klasse 1 har ofte samme karosseri og innvendige seteløsninger som personbiler (for eksempel ombygde småbiler uten fast skillevegg bak førersetet). For klasse 1 er MVA-fradraget sterkt begrenset, og kjøretøyet behandles i mange sammenhenger skattemessig som en personbil. Kontroller derfor alltid vognkortet før avtaleinngåelse for å bekrefte at bilen faktisk er registrert som klasse 2.
Å velge leasing av el-varebil gir bedriften en forutsigbar kontantstrøm der merverdiavgiften løpende håndteres gjennom de månedlige fakturaene, fremfor at man binder opp store beløp i bilkjøp.
Fem aktuelle elektriske varebiler for bedriften
Utvalget av helelektriske nyttekjøretøy har vokst kraftig, og dagens modeller dekker alt fra kompakte bybiler for serviceoppdrag til store transportkjøretøy med betydelig lastekapasitet. Tabellen under viser fem populære alternativer for næringsdrivende, med veiledende priser oppgitt fra elbilleasing.no.
| El-varebil | Oppgitt månedspris | Kategori |
|---|---|---|
| Citroen Berlingo Electric 50 kWh L1 Work | Fra 4254 kr/mnd | Kompakt varebil |
| Ford E-Transit Courier 54 kWh Limited | Fra 4574 kr/mnd | Kompakt varebil |
| Peugeot e-Partner 50 kWh L1 Mester | Fra 4891 kr/mnd | Kompakt varebil |
| Ford E-Transit Custom 74 kWh L1 Trend | Fra 6340 kr/mnd | Mellomstor varebil |
| Volkswagen ID Buzz Cargo 4Motion | Fra 7450 kr/mnd | Mellomstor varebil (4WD) |
Hvilken modell som passer virksomheten best, avhenger av kjøremønster, behov for hengerfeste, nyttelast og varerommets utforming. En grundig gjennomgang av modellene finner du i vår oversikt over beste elektriske varebiler.
 Ford E-Transit Custom er et populært valg i det mellomstore varebilsegmentet med god lastekapasitet.
Regneeksempel: MVA-fradrag på leasingavtalen
For å synliggjøre den reelle økonomiske effekten av MVA-fradraget kan vi se på et konkret regnestykke. La oss ta utgangspunkt i en mellomstor elektrisk varebil, for eksempel en Ford E-Transit Custom.
Dersom en leasingavtale er priset til 4 960 kroner per måned eksklusive merverdiavgift, utgjør merverdiavgiften på 25 prosent nøyaktig 1 240 kroner. En privatperson eller en ikke-MVA-registrert virksomhet må betale totalbeløpet på 6 200 kroner per måned inkludert MVA.
For den MVA-registrerte bedriften ser regnestykket slik ut:
- Månedlig leasingleie ekskl. MVA: 4 960 kr
- Inngående MVA (25 %): 1 240 kr
- Fakturabeløp inkl. MVA: 6 200 kr
- Fradragsført MVA i MVA-meldingen: -1 240 kr
- Effektiv månedskostnad for bedriften: 4 960 kr
I løpet av ett driftsår utgjør dette MVA-fradraget en likviditetsbesparelse på nesten 15 000 kroner (14 880 kroner) på leasingleien alene. Når bedriften i tillegg fradragsfører merverdiavgiften på løpende lading, dekk og service, blir den samlede differansen mellom brutto- og nettokostnad betydelig over avtaleperioden.
Bedrifter som ønsker å bevare arbeidskapitalen og unngå store utbetalinger ved oppstart, kan med fordel vurdere leasing uten innskudd. Da fordeles hele kostnaden jevnt utover perioden uten at likviditeten tappes i forkant.
 Volkswagen ID Buzz Cargo 4Motion gir firehjulstrekk og moderne komfort til næringslivet.
Tilleggsfordeler: Bompenger, avgifter og driftskostnader
MVA-fradraget er bare én del av det totale regnestykket. En elektrisk varebil gir også betydelige driftsmessige besparelser sammenlignet med tradisjonelle dieselbiler:
- Bompenger og bymiljøavgifter: Nullutslippsvarebiler nyter godt av vedtatte rabatter, med inntil 50 prosent rabatt på bompasseringer i bomringer og på riksveier. For håndverkere og budtjenester som kjører hyppig i bynære strøk, utgjør dette ofte tusenvis av kroner i sparte utgifter hver eneste måned.
- Fergetakster: På riksveifergesamband gis det tilsvarende en rabatt på inntil 50 prosent for nullutslippskjøretøy, noe som reduserer transportkostnadene vesentlig for distriktsbasert virksomhet.
- Engangs- og vektavgift: Elbiler har særskilte fordeler knyttet til engangsavgiften sammenlignet med fossildrevne varebiler, noe som holder den underliggende anskaffelsesprisen nede.
- Lavere energikostnader: Kostnaden per kjørte mil med elektrisitet er gjennomgående lavere enn tilsvarende drivstoffutgifter med diesel, særlig dersom ladingen planlegges fornuftig ved bedriftens lokaler. Les gjerne mer om optimal lading i vår guide om lading og rekkevidde for el-varebil.
Kombinasjonen av disse faktorene gjør at totalkostnaden ved å drifte en elektrisk varebilpark ofte lander langt under en tilsvarende flåte med forbrenningsmotorer.
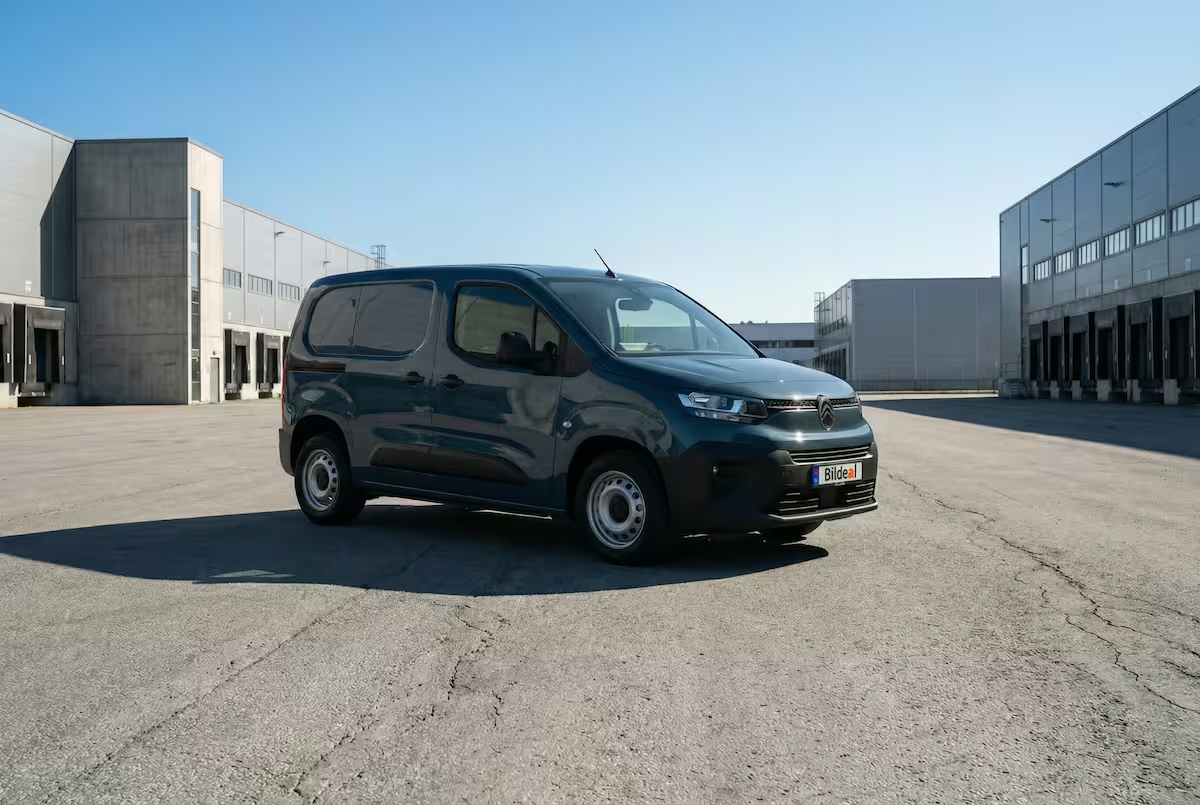 Citroen Berlingo Electric er en smidig og praktisk modell for lokal distribusjon og serviceoppdrag.
Hva bør bedriften kontrollere før signering?
Før virksomheten inngår en ny avtale om leasing av firmabil, er det viktig å gjennomgå administrative og skattemessige forhold:
- Sjekk registreringen: Bekreft at bilen registreres som varebil klasse 2 i motorvognregisteret. Varebil klasse 1 kvalifiserer normalt ikke for de samme MVA-fordelene.
- Avklar bruksområdet: Fradragsretten forutsetter at bilen brukes i den avgiftspliktige virksomheten. Dersom en ansatt bruker varebilen til private formål utover det som er tillatt etter skattereglene, kan det utløse både fordelsbeskatning og avkorting i MVA-fradraget.
- Rådfør deg med regnskapsfører: Ta en kort avsjekk med regnskapsansvarlig eller bedriftens revisor for å etablere gode rutiner for bokføring av ladeutgifter, bompasseringer og verkstedfakturaer.
- Vurder leasingstrukturen: Sjekk om det er mest hensiktsmessig for likviditeten å velge leasing med eller uten startleie, og sørg for at den avtalte kjørelengden speiler bedriftens reelle årlige kjørebehov.
Vanlige spørsmål
Har bedriften rett til fullt MVA-fradrag på alle typer varebiler?
Nei. Fullt MVA-fradrag forutsetter at kjøretøyet er registrert som varebil klasse 2 (grønne skilter og fastmontert skillevegg) og benyttes i MVA-pliktig næringsvirksomhet. For varebil klasse 1 gjelder normalt de samme begrensningene som for personbiler.
Hvordan påvirker MVA-grensen på 500 000 kr elektriske varebiler?
Momsgrensen på 500 000 kroner retter seg primært mot personbiler og privatpersoner. For en MVA-registrert bedrift som anskaffer en el-varebil i klasse 2, kan inngående merverdiavgift uansett fradragsføres i sin helhet i bedriftens MVA-oppgjør.
Kan bedriften trekke fra moms på strøm og hurtiglading?
Ja. Bedriften kan kreve MVA-fradrag for strøm og ladetjenester som benyttes til bilens yrkeskjøring, forutsatt at utgiftene dokumenteres med gyldige bilag og kvitteringer stilet til virksomheten.
Hva skjer med momsen hvis varebilen også brukes privat?
Dersom en varebil klasse 2 benyttes til privat kjøring utover gjeldende unntaksregler for sporadisk bruk, kan bedriftens rett til MVA-fradrag reduseres, samtidig som den ansatte kan bli gjenstand for skattepliktig firmabilfordel. Slike forhold må dokumenteres nøye gjennom kjørebok eller elektronisk flåtestyring.